#노후준비
4개의 글
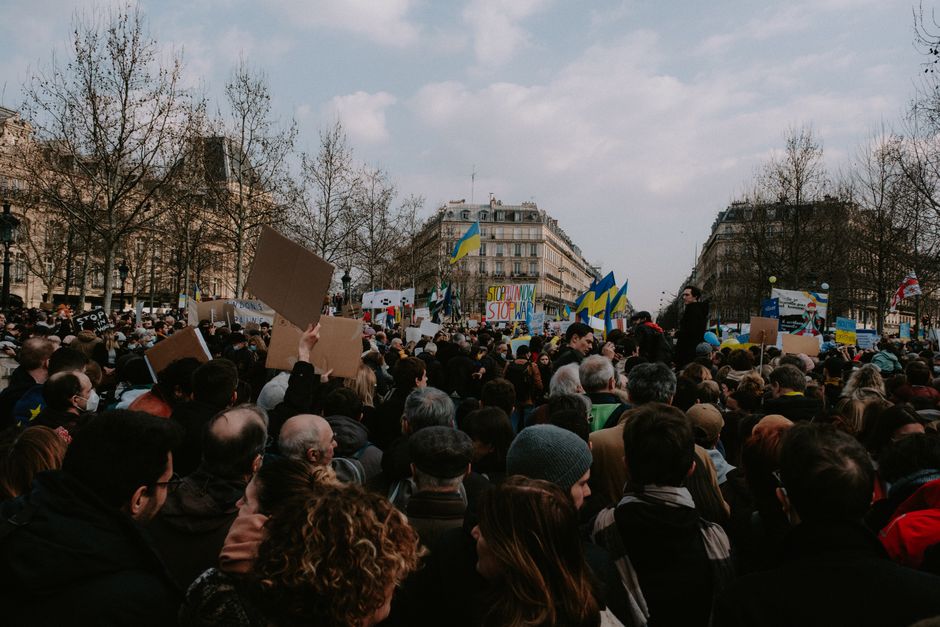
프랑스 시위가 비추는 한국의 연금·정년
프랑스에서 10월 말 전국 32만 명이 거리로 나왔고 노동계는 11월 5일 총파업을 예고했으며, 2023년 정년 64세 연금개혁은 2028년까지 유예된 상태다. 프랑스는 정년을 늦추려다 반발에 막혔지만 한국은 반대로 연금 수급이 뒤로 밀리며 정년 연장을 요구하는 처지다. 두 나라의 연금·정년 구조에서 닮은 점과 다른 점을 가려 보면 내 노후 소득 공백이 어디서 생기는지 가늠할 수 있다.
정년 60·연금 65, 그 사이 소득 공백
법정 정년은 60세인데 국민연금 수급은 출생연도에 따라 63~65세에 시작돼, 퇴직과 연금 사이에 3~5년의 소득 공백이 생긴다. 정부는 이 공백을 메울 정년연장·계속고용 입법을 연내 목표로 내걸었지만 정부안도 나오지 않아 통과는 불확실하다. 입법을 기다리기보다 사내 재고용·임금피크 규정과 연금 조기·연기 수령 전략을 지금 점검해 두는 편이 안전하다.

납부예외로 비는 국민연금, 지금 메우는 법
국민연금 납부예외 기간은 미납과 달리 연체·압류는 없지만 가입기간에 포함되지 않아, 장래 연금액과 최소 가입기간 10년을 채우는 데 그대로 구멍으로 남는다. 이 구멍은 실업급여를 받는 동안 실업크레딧(보험료 75% 국가 지원, 생애 최대 12개월)으로 가입기간을 잇거나, 소득이 생긴 뒤 추후납부(최대 119개월)로 메울 수 있다. 당장 여력이 없다면 납부예외를 유지해 체납을 피하되, 실업급여 수급 중이면 실업크레딧부터 신청하고 소득 회복 뒤 추납 이득을 계산해 결정하는 것이 유리하다.
국민연금 월 52만원 넘으면 기초연금 감액 시작
지난해 84만여 명이 국민연금과 연계된 감액으로 기초연금을 월평균 9만6000원 덜 받았고, 국민연금 월 수령액이 52만4600원을 넘으면 감액이 시작된다. 가입기간이 길어 국민연금을 많이 받을수록 감액 폭이 커지는 구조라 성실 납부자가 손해를 본다는 지적이 나온다. 본인이 감액 대상인지와 줄어드는 액수는 국민연금공단의 A급여액 조회와 복지로 모의계산으로 미리 확인할 수 있다.