#연금개혁
4개의 글
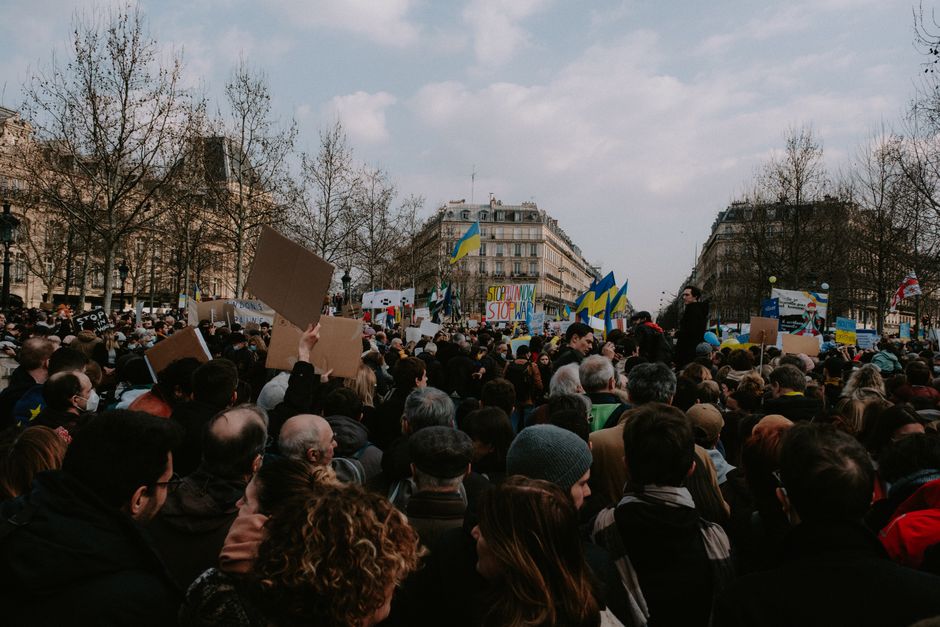
프랑스 시위가 비추는 한국의 연금·정년
프랑스에서 10월 말 전국 32만 명이 거리로 나왔고 노동계는 11월 5일 총파업을 예고했으며, 2023년 정년 64세 연금개혁은 2028년까지 유예된 상태다. 프랑스는 정년을 늦추려다 반발에 막혔지만 한국은 반대로 연금 수급이 뒤로 밀리며 정년 연장을 요구하는 처지다. 두 나라의 연금·정년 구조에서 닮은 점과 다른 점을 가려 보면 내 노후 소득 공백이 어디서 생기는지 가늠할 수 있다.

기금 182조 줄어도 내 국민연금은 왜 안 줄까
국민연금이 지분 5% 이상 보유한 상장사 287곳의 주식 평가액이 6월 말 515조원대에서 10월 중순 333조원대로 석 달 반 만에 182조원 넘게 줄었다. 그러나 이 숫자는 아직 팔지 않은 주식의 장부상 평가액이고, 국민연금 수령액은 기금 수익률이 아니라 가입 기간과 소득으로 정해지는 확정급여라 평가액이 줄어도 약속된 연금액은 바뀌지 않는다. 운용 손실이 실제로 건드리는 것은 개인 수령액이 아니라 기금 소진 시점이므로, 가입자는 평가액 뉴스보다 자신의 가입 기간과 예상연금액을 먼저 확인하는 편이 낫다.

2064년 기금 소진돼도 연금이 안 사라지는 이유
2025년 3월 연금개혁으로 국민연금 기금 소진 전망은 2055년에서 2064년으로 9년 늦춰졌고, 보험료율은 2033년까지 13%로 오른다. 소진은 쌓아둔 적립금이 바닥난다는 뜻이지 연금이 사라진다는 뜻이 아니며, 이번 개정에 국가 지급보장이 법으로 명문화됐다. 30~40대라면 막연한 불안보다 '내 곁에 국민연금' 앱으로 예상 연금액과 가입 이력부터 확인하는 편이 실질적이다.

둘째 낳으면 국민연금 15개월, 맞벌이 부부의 선택
국민연금 출산크레딧이 개편돼 둘째 자녀 인정 기간이 12개월에서 15개월로 늘고, 2027년 이후 출생하는 둘째부터 적용된다. 맞벌이 부부는 이 기간을 누구 앞으로 배분하느냐에 따라 체감 효과가 달라지며, 가입기간이 짧거나 수급권이 불안한 쪽에 몰아주는 편이 유리할 수 있다. 신청은 출산 때가 아니라 노령연금을 청구할 때 하므로, 지금은 부부 간 배분 방향만 미리 정해두면 된다.