로또 1등 당첨, 사표 쓰기 전 확인할 4가지
로또 당첨금은 수령할 때 세금이 원천징수로 끝나지만, 자진 퇴사하면 실업급여를 받을 수 없고 건강보험은 지역가입자로 바뀌어 부담이 늘 수 있다. 그래서 당첨 직후 바로 사표를 내면 받을 수 있던 돈과 혜택을 놓치기 쉽다. 세금과 실업급여 자격, 건강보험 전환, 퇴직금을 먼저 확인하고 회사 통보와 퇴사 시점은 당첨금 규모를 따져 정하는 것이 순서다.
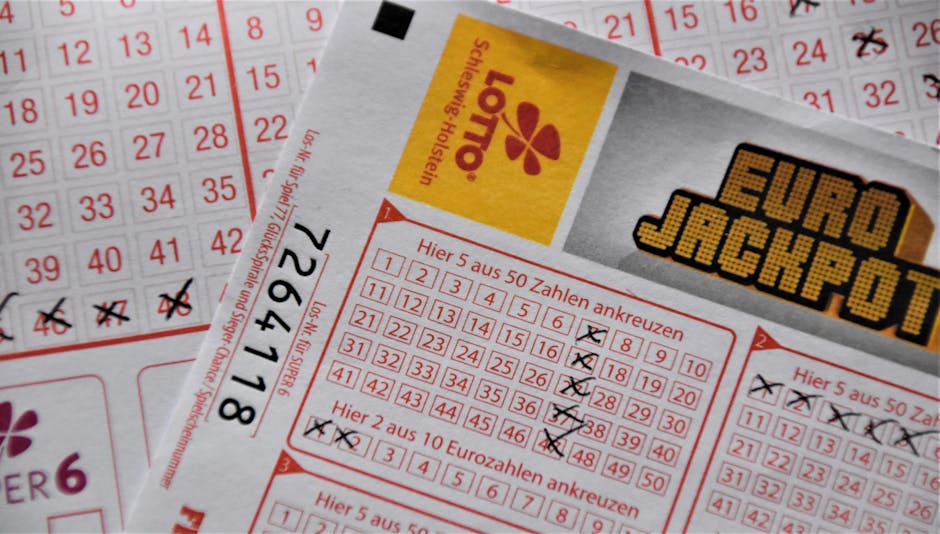
세금은 받을 때 끝난다, 진짜 변수는 그다음이다
로또 당첨금은 기타소득으로 분류돼 수령할 때 세금이 원천징수된다. 토스뱅크 정리에 따르면 2023년 이후 당첨금 200만 원 이하는 비과세, 200만 원 초과 3억 원 이하는 22%, 3억 원 초과분은 33%가 적용된다(소득세와 지방소득세 합산). 1등처럼 큰 금액은 대부분 33% 구간에 걸린다. 가령 당첨금이 20억 원이라면 3억 원까지 22%, 나머지 17억 원에 33%가 붙어 세금이 약 6억 3천만 원, 실수령은 약 13억 7천만 원이 된다. 이 세금은 수령할 때 떼고 끝나므로 따로 종합소득세 신고를 할 필요는 없다.
문제는 그다음이다. 당첨금을 예금이나 투자로 굴리면 이자·배당 같은 금융소득이 생기고, 이건 건강보험료와 금융소득 과세로 이어진다. 당첨금 자체보다 당첨금이 만들어내는 소득이 퇴사 이후의 부담을 좌우한다.
자진 퇴사면 실업급여는 없다
ANTONI SHKRABA production
직장인이 흔히 놓치는 지점이다. 로또에 당첨돼 스스로 사표를 내면 '자발적 이직'이라 구직급여, 흔히 말하는 실업급여를 받을 수 없다. 고용보험법상 구직급여는 질병, 임금체불, 회사 귀책사유처럼 정당한 사유로 그만둔 경우에만 예외를 인정한다. 돈이 생겨서 그만두는 건 여기에 들지 않는다.
받으려고 회사에 권고사직으로 처리해 달라 요청해 이직확인서를 거짓으로 꾸미는 건 더 위험하다. 허위 신고가 드러나면 300만 원 이하의 과태료 대상이 된다. 구직급여는 원래 퇴사일 기준 18개월 안에 고용보험 가입 180일 이상이라는 요건도 채워야 한다.
퇴사하면 건강보험료가 오를 수 있다
직장에 다니는 동안은 건강보험료가 월급 기준이라 금융소득이 적으면 비교적 단순하다. 그런데 퇴사하면 퇴직 다음 날 직장가입자 자격을 잃고 14일 안에 지역가입자로 전환된다. 지역가입자 보험료는 소득뿐 아니라 재산과 자동차까지 점수로 매겨 산정한다. 당첨금으로 집이나 차를 사면 그만큼 재산 점수가 올라 보험료가 늘 수 있다.
완충 장치는 있다. 국민건강보험공단의 임의계속가입을 신청하면 최대 36개월 동안 직장 다닐 때 내던 수준의 보험료로 유지할 수 있다. 퇴직 전 1년 이상 직장가입자였던 사람이 대상이다. 퇴사를 서두르기 전에 이 제도부터 확인해 두는 편이 낫다.
퇴직금과 통보는 서두르지 않는다
퇴직금은 1년 이상 근무했다면 퇴사할 때 받는 돈이라 당첨과 상관없이 챙길 수 있다. 다만 성급히 나가면 코앞의 성과급, 정산, 스톡옵션 행사 기회 같은 것을 놓칠 수 있으니 수령 일정이 걸려 있다면 날짜부터 따져본다.
회사에 당첨 사실을 알릴 의무는 없다. 당첨금은 익명으로 수령할 수 있고, 알릴수록 소문과 부탁이 따라붙는다. 퇴사 통보 역시 급하게 할 이유가 없다.
그만둘지 말지, 판단 기준
기준은 단순하다. 세후 실수령액이 남은 평생의 생활비와 물가 상승을 감당할 만큼 충분한지, 당장 그만두면 포기해야 할 돈이 얼마인지를 숫자로 적어 비교한다. 포기하는 쪽에는 실업급여, 받을 수 있던 성과급, 건강보험료 차액이 모두 들어간다.
결정 전에 다음 네 가지를 먼저 확인하면 실수를 줄인다. 첫째, 당첨금 수령 후 실수령액과 그 돈에서 나올 연간 소득을 계산한다. 둘째, 임의계속가입과 지역가입자 전환 중 어느 쪽 건강보험료가 유리한지 건강보험공단 모의계산으로 비교한다. 셋째, 아직 정산되지 않은 급여·성과급·퇴직금 일정이 있는지 확인한다. 넷째, 실업급여는 자진 퇴사로 포기된다는 점을 비용에 넣는다.
충분하다는 계산이 나와도 통장에 돈이 들어온 그 주에 결정할 필요는 없다. 몇 달은 다니면서 지켜보는 편이 안전하다. 큰돈일수록 오히려 결정을 미룰 여유가 생긴다는 점을 기억하면 된다.